米国株 2025年2月の運用成績
2月は月初から株式市場は不調、景気後退懸念の一方で、長期金利低下、ヘルスケア、通信セクター強く、保有資産ではJNJ、AT&Tが大きく上昇、JNJはプラス転換(2023年8月以来!)、小型株のDOCSも好決算でプラスに転換、全体的に低調な中にも好材料があった一か月でした。ゴールドも引き続き力強く、2月も追加購入しました。
マイナスに沈んでいた個別銘柄が徐々に浮上してくる一方で、半導体が気がかりです。
2月のTOPICS
- FRBパウエル議長は、金融当局は政策金利の調整を急ぐ必要はないとの見解を示したー追加利下げに動く前に、辛抱強く待つ考えを改めて示唆した
- FOMC当局者は1月の会合で、根強いインフレと経済政策の不確実性を背景に、金利を据え置く構えを表明していた
- ISMが発表した1月の製造業総合景況指数は、2022年以降で初めて活動の拡大を示したー新規受注が加速したほか、生産も拡大圏に転じた
- 1月の米生産者物価指数は市場予想を上回る伸びを示したー食品やエネルギーコストの上昇を反映した
- 1月のPCE統計では、自動車など財への支出が減少。厳しい寒波などが影響したーまたサービス分野への支出も減速し、この状況が続いた場合、経済の底堅さを巡り懸念が生じる可能性がある
- 米グーグルの親会社アルファベットが4日発表した2024年10-12月決算では、クラウド事業の成長鈍化が響き、売上高はアナリスト予想を下回ったー株価は時間外取引で一時8%強下落
- AMD4日発表2024年10-12月決算、データセンター部門の売上高が市場予想を下回ったー同社がAIコンピューティング分野でエヌビディアに追いついていないことを示唆
- 4日米株式市場でメタ・プラットフォームズが上昇ー上場以来最長の12連騰を記録、同社の人工知能(AI)戦略が投資家に好感されている
- クアルコムが示した1-3月売上高見通しは、市場予想を上回ったースマホのハイエンドモデル向け需要がなお堅調なほか、新たな市場で同社が前進していることがうかがえる
- 米アルファベット傘下グーグルのAI開発部門を率いるデミス・ハサビス氏は、中国のDeepSeekが600万ドル未満でAIモデルを開発したとの主張は「誇張されており、やや誤解を招くものだ」と述べた
- 米ブロードコムは、半導体メーカー米インテルの半導体設計およびマーケティング事業買収について、アドバイザーと非公式な協議を行っている
- 米アップルは24日、今後4年間で米国内に5000億ドル(約74兆8800億円)を投資する計画を発表した。2万人を新規雇用し、AIサーバーを生産する
- オランダの半導体製造装置メーカー、ASMインターナショナルが25日明らかにした1-3月の売上高見通しは、市場予想を上回ったーAIブームによる追い風が需要を押し上げた
保有資産の状況:
- 保有資産量は前月比で+0.8%増(コア投資Bに追加)
- 資産評価額は前月比+0.1%増加、累計損益は25.2%(前月末26.7%)
市場概況:
1)米経済指標
- ISM製造業景気指数 50.9(予想49.9、前回49.2)
- ADP雇用者数 183千人(予想153千人、前回176千人)
- ISM非製造業景気指数 52.8(予想54.2、前回54.0)
- 失業率 4.0%(予想4.1%、前回4.1%)
- 非農業部門雇用者数(NFP、前月比) 143千人(予想172千人、前回307千人)
- 平均時給(前年比) 4.1%(予想3.8%、前回4.1%)
- ミシガン大学消費者信頼感指数(速報) 67.8(予想71.9、前回71.1)
- 消費者物価指数(CPI、前年比) 3.0%(予想2.9%、前回2.9%)
- 消費者物価指数(コアCPI、前年比) 3.3%(予想3.1%、前回3.2%)
- 生産者物価指数(コアPPI、前年比) 3.6%(予想3.3%、前回3.7%)
- 生産者物価指数(PPI、前年比) 3.5%(予想3.2%、前回3.5%)
- 小売売上高(前月比) ▼0.9%(予想▼0.2%、前回0.7%)
- ニューヨーク連銀製造業景気指数 5.7(予想▼1.8、前回▼12.6)
- フィラデルフィア連銀景況指数 18.1(予想26.0、前回44.3)
- ミシガン大学消費者信頼感指数(確報) 64.7(予想67.8、前回67.8)
- コンファレンスボード消費者信頼感指数 98.3(予想103.2、前回105.3)
- リッチモンド連銀製造業指数 6.0(予想▼0.3、前回▼4.0)
- 実質GDP(前期比年率、改定) 2.3%(予想2.3%、前回2.3%)
- PCEコアデフレータ(前年比) 2.6%(予想2.6%、前回2.9%)
- PCEデフレータ(前年比) 2.5%(予想2.5%、前回2.6%)
- シカゴ購買部協会景気指数(PMI) 45.5(予想40.7、前回39.5)
2)相場関連指標(前月末比較)
- 米長期金利:▼34bp低下し、4.23
- 米国株式指数:四指数ともに下落、ナスダック総合、ラッセル2000は▼4%以上の大きな下落
2021年末を基準として2025年末に資金投入量1.5倍、評価額二倍を目標に月次の運用成績をレビューしていきます。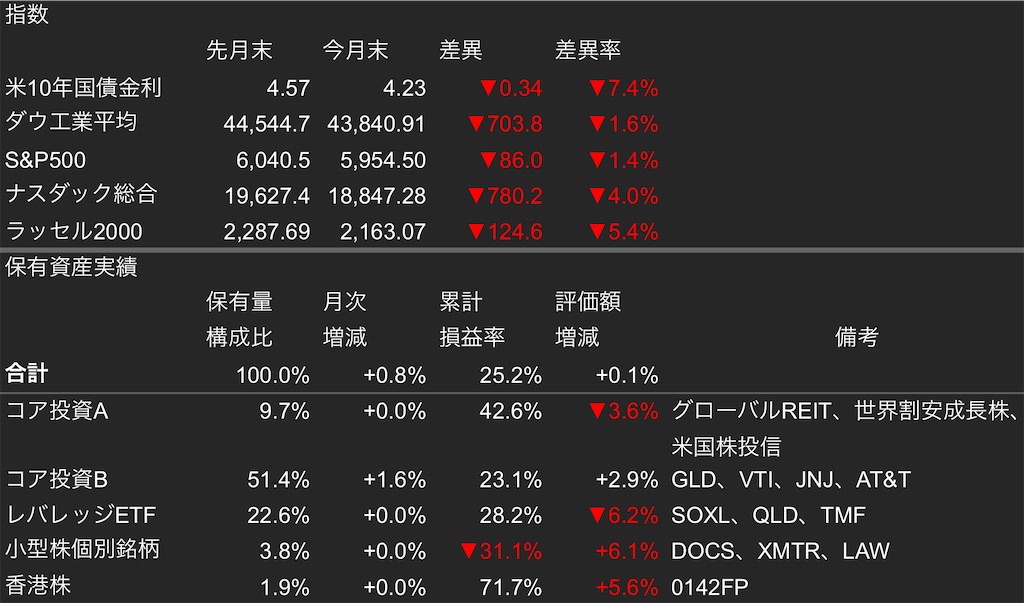
保有資産:
1)21年末基準
- 保有量+55.3%増加、資産評価額+99.0%増加
2)年初来
- 保有量+2.5%増加、資産評価額+4.1%増加
3)月次
- 保有量+0.8%増、資産評価額は+0.1%増加し、累計損益率は25.2%
- コア投資Bに+1.6%追加
- セグメント別資産評価額はコア投資B、小型株個別銘柄、香港株が増加し、最大増加率は小型株個別銘柄の+6.1%
- 個別の資産評価額は14銘柄中6銘柄が増加、最大はDOCSの+19.3%、次いでTMFの+16.7%、AT&T+15.5%、最大の減少はXMTRの▼17.7%、次いでSOXL▼15.9%、QLD▼6.0%
コア投資A 累計損益率 42.6% 前月比評価額増減▼3.6%
- グローバルREIT 50.0% 前月比▼1.2%
- 世界割安成長株 52.7% 前月比▼5.7%
- 米国株投信 28.3% 前月比▼2.6%
コア投資B 累計損益率 23.1% 前月比評価額増減+2.9%(+1.6%追加投資)
- GLD 22.9% 前月比+9.2%(+9.4%追加投資)
- VTI 29.2% 前月比▼0.9%(+1.3%追加投資)
- JNJ 1.2% 前月比+8.5%
- AT&T 20.8% 前月比+15.5%
レバレッジETF 累計損益率 28.2% 前月比評価額増減▼6.2%
- SOXL ▼19.6% 前月比▼15.9%
- QLD 76.2% 前月比▼6.0%
- TMF ▼29.6% 前月比+16.7%
小型株個別銘柄 累計損益率 ▼31.1% 前月比評価額増減+6.1%
- DOCS 7.9% 前月比+19.3%
- XMTR ▼52.3% 前月比▼17.7%
- LAW ▼89.4% 前月比▼4.4%
香港株
- 0142FP 71.7% 前月比+5.6%
Be water, my friend.
米国株 先週の動き 2025年2月3日〜2月7日
先週おどろいたのは小型株として保有しているドクシミティ(DOCS)が好決算によって20%以上高騰、週としては34%上昇し、長かったマイナスから一気にプラス転換したことでした。小型株は流通量が少ないため、すぐに反転、元の水準に戻る、ということも予想されます。ようやくプラスに転じたところで利益を確定してしまいたい気持ちに駆られますが、今後の好決算継続を期待してホールドしておくことにします。
また、次は評価損益▼37%のゾミトリ(XMTR)のプラス転換を期待します。
Topics:
- ボストン連銀コリンズ総裁3日、持続的なインフレ率上昇の兆しが見られない限り、関税が物価に及ぼす影響に米金融当局が反応する可能性は低いとの考えを示した
- アトランタ連銀ボスティック総裁、2025年の米経済の行方が不透明な中、追加利下げに踏み切るのは「しばらく」待ちたいとの意向を明らかにした
- シカゴ連銀グールズビー総裁6日、財政政策の不確実性によって利下げ回数は減る可能性があるが、向こう1年半で複数回の利下げを引き続き想定していると述べた
- リッチモンド連銀バーキン総裁、トランプ大統領の政策を巡る不透明感が強まる中、当局者は米国の経済とインフレの行方を見極めるためにさらに多くの時間が必要になると指摘
- ダラス連銀のローガン総裁は6日、金利は既に中立水準近くにあるかもしれないため、インフレ鈍化が続いても追加利下げの必要性がなくなる可能性があるとの認識を示した
- ISMが発表した1月の製造業総合景況指数は、2022年以降で初めて活動の拡大を示したー新規受注が加速したほか、生産も拡大圏に転じた
- 米グーグルの親会社アルファベットが4日発表した2024年10-12月決算では、クラウド事業の成長鈍化が響き、売上高はアナリスト予想を下回ったー株価は時間外取引で一時8%強下落
- AMD4日発表2024年10-12月決算、データセンター部門の売上高が市場予想を下回ったー同社がAIコンピューティング分野でエヌビディアに追いついていないことを示唆
- 4日米株式市場でメタ・プラットフォームズが上昇ー上場以来最長の12連騰を記録、同社の人工知能(AI)戦略が投資家に好感されている
- クアルコムが示した1-3月売上高見通しは、市場予想を上回ったースマホのハイエンドモデル向け需要がなお堅調なほか、新たな市場で同社が前進していることがうかがえる
決算:
保有銘柄
- Doximity (DOCS):EPS(0.45、予想0.34)〇、売上高(168.6M、予想152.15M)〇
M7
- Alphabet C (GOOG):EPS(2.15、予想2.12)〇、売上高(96.47B、予想96.7B)×
半導体
- AMD (AMD):EPS(1.09、予想1.08)〇、売上高(7.7B、予想7.54B)〇
- Qualcomm (QCOM):EPS(3.41、予想2.97)〇、売上高(11.67B、予想10.93B)〇
指数・統計:
- 10年国債利回りは▼8bp低下、4.49
- 米株価指数はともに▼0.5%以内の反落
- ISM製造業景気指数 50.9(予想49.9、前回49.2)
- ADP雇用者数 183千人(予想153千人、前回176千人)
- ISM非製造業景気指数 52.8(予想54.2、前回54.0)
- 失業率 4.0%(予想4.1%、前回4.1%)
- 非農業部門雇用者数(NFP、前月比) 143千人(予想172千人、前回307千人)
- 平均時給(前年比) 4.1%(予想3.8%、前回4.1%)
- ミシガン大学消費者信頼感指数(速報) 67.8(予想71.9、前回71.1)

保有資産実績:
- 合計保有量は増減なし
- 資産評価額は+0.4%増加、累計損益率は27.4%
- コア投資B、レバレッジETF、小型個別銘柄で評価額増加
- 個別では14銘柄中9銘柄で増加、最大はDOCSの+34.1%、次いでXMTR+7.4%、TMF+6.3%
評価額増減:
- コア投資A:グローバルREIT▼0.8%、世界割安成長株▼2.5%、米国株投信+0.2%
- コア投資B:GLD+2.1%、VTI▼0.2%、JNJ+0.6%、AT&T+3.4%
- レバレッジETF:SOXL▼2.6%、QLD+0.1%、TMF+6.3%
- 小型株個別銘柄:ドクシミティ(DOCS)+34.1%、ゾミトリ(XMTR)+7.4%、CSディスコ(LAW)+2.2%
- 香港株:0142FP▼1.9%
今週の動き:
- ISM製造業景気指数 (予想49.9、前回49.2)
- ADP雇用者数 (予想153千人、前回122千人)
- ISM非製造業景気指数 (予想54.2、前回54.0)
- 失業率 (予想4.1%、前回4.1%)
- 非農業部門雇用者数(NFP、前月比) (予想172千人、前回256千人)
- 平均時給(前年比) (予想3.8%、前回3.9%)
- ミシガン大学消費者信頼感指数(速報) (予想71.9、前回71.1)
Be water, my friends.
米国株 2025年1月の運用成績
DeepSeekショック、トランプ関税、FOMC利下げ停止などネガティブなニュースが多かった1月ですが、ダウ工業平均の+4.7%を筆頭に各株価指数は前月末から上昇しました。
保有資産は継続積立のVTIのほかGLDにも追加投資を入れ、JNJ、AT&Tが好決算で+4%から+5%上昇、DOCSが+10%上昇してプラス転換までもう少し、というところまできました。長期金利もようやく落ち着いてきたように見えますが、関税dealの決着、インフレーションの鎮静化などによって2月はさらに低下していってほしいものです。
1月のTOPICS
- FRBボウマン理事9日、インフレリスクは根強く、追加利下げには慎重を期すべきだとの考えを示した
- FRBウォラー理事、今後も良好なインフレデータが続いた場合は2025年前半に追加利下げが実施される可能性がある
- FOMC1月28、29両日に開催した定例会合で、主要政策金利を据え置くことを決定したーFRBパウエル議長は、FOMCは利下げを急いでいないと指摘、インフレ面でのさらなる進展を見極めるため、昨年に実施した連続利下げをいったん停止すると説明した
- 2日の米株式相場は下落、S&P500種株価指数は正午過ぎまでほぼプラス圏で推移していたが、勢いは続かず、5営業日続落となった
- 27日米国株式市場、ハイテク株主導でS&P500種株価指数とナスダック総合指数が下落、中国の新興企業DeepSeekが開発した低コストのAIモデルの出現によって、ハイテク株の割高なバリュエーションを正当化するのが難しくなるとの懸念が広がった
- ADPによると、米民間部門の雇用者数は昨年12月に伸びが減速し、8月以来の低水準となったー労働需要の緩和が続いていることを示唆
- 昨年12月のPPIは前月比の伸びが予想外に鈍化ー食品コストの低下やサービス価格の横ばい推移が寄与、根強い物価圧力を巡る懸念緩和に寄与する可能性がある
- 昨年12月CPIは、コア指数の伸びが予想を下回ったー前月比でのコア指数は6カ月ぶりに鈍化した
- 昨年12月PCE統計では、FRBがインフレ指標として重視するPCEコア価格指数が低い伸びにとどまったー実質所得も低調、追加利下げを後押しする内容となった
- JPモルガン・チェースのトレーディングデスクによれば、米国株の急上昇に対するリスクは高まっているものの、力強い経済成長を背景に弱気な下げに陥るシナリオは引き続き「可能性が極めて低い」
- 米テスラの年間自動車販売台数は過去10年余りで初めて減少、ただ、年末に向けた追い込みで10-12月は過去最高を記録
- 米マイクロソフト、今年度(2025年6月期)、データセンターの建設に800億ドル(約12兆6000億円)を投じる計画
- 米アマゾン・ドット・コムのホームセキュリティー部門リングは6日、煙や一酸化炭素のモニタリング機能を強化するほか、一部のカメラ製品について動画の画質を上げると発表した
- 米アップルが販売したスマートフォン「iPhone」は昨年10-12月に5%減ー同社の新しいAI機能「Apple Intelligence(アップルインテリジェンス)」が米国以外で最大の中国市場で展開できなかったことが響いた
- TSMC16日発表、2025年1-3月の売上高予想および25年の設備投資予測は共にアナリスト予想を上回った
- エヌビディアは17%急落、時価総額5890億ドルが吹き飛び、単一銘柄としては史上最大の消失
保有資産の状況:
- 保有資産量は前月比で+1.7%増(コア投資Bに追加)
- 資産評価額は前月比+3.7%増加、累計損益は26.7%(前月末24.0%)
市場概況:
1)米経済指標
- ISM製造業景気指数 49.3(予想48.2、前回48.4)
- ISM非製造業景気指数 54.1(予想53.4、前回52.1)
- ADP雇用者数 122千人(予想135千人、前回146千人)
- 失業率 4.1%(予想4.2%、前回4.2%)
- 非農業部門雇用者数(NFP、前月比) 256千人(予想164千人、前回212千人)
- 平均時給(前年比) 3.9%(予想4.0%、前回4.0%)
- ミシガン大学消費者信頼感指数(速報) 73.2(予想73.9、前回74.0)
- 生産者物価指数(コアPPI、前年比) 3.5%(予想3.8%、前回3.5%)
- 生産者物価指数(PPI、前年比) 3.3%(予想3.5%、前回3.0%)
- 消費者物価指数(CPI、前年比) 2.9%(予想2.9%、前回2.7%)
- 消費者物価指数(コアCPI、前年比) 3.2%(予想3.3%、前回3.3%)
- 小売売上高(前月比) 0.4%(予想0.5%、前回0.8%)
- フィラデルフィア連銀景況指数 44.3(予想▼8.0、前回▼10.9)
- ミシガン大学消費者信頼感指数(確報) 71.1(予想73.2、前回73.2)
- コンファレンスボード消費者信頼感指数 104.1(予想105.7、前回109.5)
- リッチモンド連銀製造業指数 ▼4.0(予想▼10.0、前回▼10.0)
- FRB政策金利(上限金利) 4.5%(予想4.5%、前回4.5%)
- 実質GDP(前期比年率、速報) 2.3%(予想2.7%、前回3.1%)
- PCEコアデフレータ(前年比) 2.8%(予想2.8%、前回2.8%)
- PCEデフレータ(前年比) 2.6%(予想2.5%、前回2.4%)
- シカゴ購買部協会景気指数(PMI) 39.5(予想40.0、前回36.9)
2)相場関連指標(前月末比較)
- 米長期金利:いったん4.8まで上昇したあと低下し、前月末の4.57まで戻る
- 米国株式指数:四指数ともに上昇、ダウ工業平均は5%近くまで上昇、ナスダック総合は1%台
2021年末を基準として2025年末に資金投入量1.5倍、評価額二倍を目標に月次の運用成績をレビューしていきます。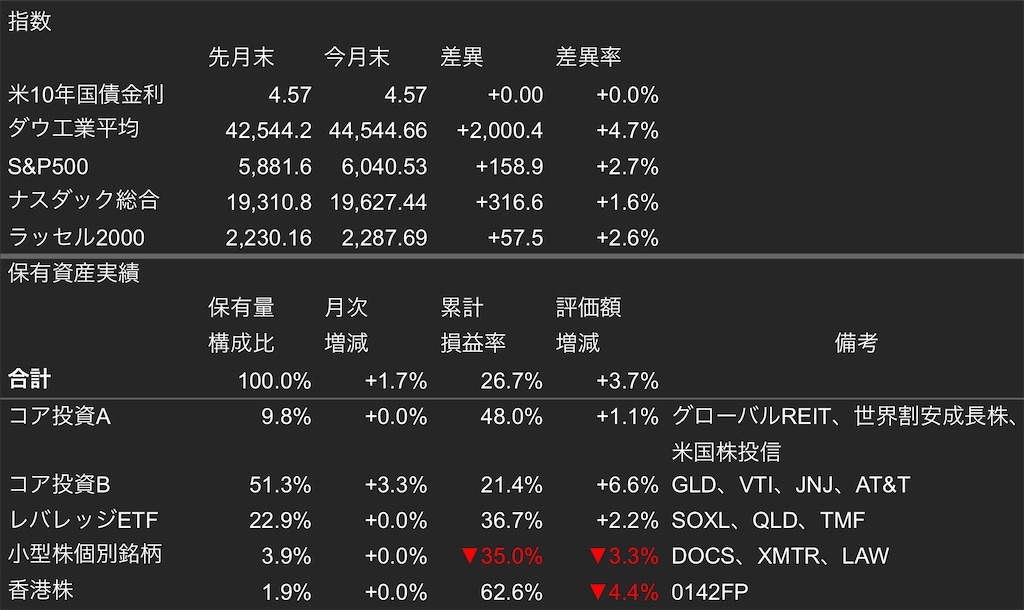
保有資産:
1)21年末基準
- 保有量+53.9%増加、資産評価額+98.3%増加
2)年初来
- 保有量+1.7%増加、資産評価額+3.7%増加
3)月次
- 保有量+1.7%増、資産評価額は+3.7%増加し、累計損益率は26.7%
- コア投資Bに+3.3%追加
- セグメント別資産評価額はコア投資A、コア投資B、レバレッジETFで増加し、最大増加率はコア投資Bの+6.6%
- 個別の資産評価額は14銘柄中9銘柄が増加、最大はGLDの+22.8%(追加投資+18.2%)、次いでDOCSの+10.7%、一方XMTRが▼22.2%の大幅減少
コア投資A 累計損益率 48.0% 前月比評価額増減+1.1%
- グローバルREIT 51.7% 前月比▼0.9%
- 世界割安成長株 62.0% 前月比+1.3%
- 米国株投信 31.8% 前月比+2.2%
コア投資B 累計損益率 21.4% 前月比評価額増減+6.6%(+3.3%追加投資)
- GLD 23.1% 前月比+22.8%(+18.2%追加投資)
- VTI 32.0% 前月比+5.6%(+3.3%追加投資)
- JNJ ▼6.7% 前月比+5.2%
- AT&T 4.6% 前月比+4.2%
レバレッジETF 累計損益率 36.7% 前月比評価額増減+2.2%
- SOXL ▼4.4% 前月比▼1.1%
- QLD 87.5% 前月比+3.5%
- TMF ▼39.7% 前月比▼0.2%
小型株個別銘柄 累計損益率 ▼35.0% 前月比評価額増減▼3.3%
- DOCS ▼9.6% 前月比+10.7%
- XMTR ▼42.0% 前月比▼22.2%
- LAW ▼88.9% 前月比+1.0%
香港株
- 0142FP 62.6% 前月比▼4.4%
Be water, my friend.
